A Babaváró kölcsön egyik legnagyobb veszélye, hogy mint minden ami kölcsön, az hordoz magában számos olyan adminisztratív buktatót amikre akkor derül fény, ha menet közben, jól arcul csap valóság formájában. Sokan az euforikus kölcsönfelvétel során, az átadott iratokat át sem nézik, simán aláírják, majd megszületik az a 2-3 gyerek és le is van tudva ez a pénz. A BANK-ok részéről is mutatkozik efféle eufória a Babaváró kölcsön kiadása során, ez pedig a lemaradt aláírásokban, az ezt leplező hibákban, a majdani gyermekszületések tényleges adminisztrációjának mutatkozik meg. Ezekre a veszélyekre igyekszünk most érdemi listával szolgálni, a hozzánk és a SCAMHUNTER Digitális Akciócsapat ill. az Adhoc Support CIC -hoz eljuttatott esetek elemzésével.
FIGYELEM: 11 millió ingyenpénz a babáért? Ez a legnagyobb pénzügyi illúzió Magyarországon.
A köztudatban a Babaváró egy állami ajándék. A jogi valóságban egy kamatkockázatos piaci hitel, aminek a kamatát csak feltételesen fizeti helyetted az állam.
Egyetlen elveszett fióki papír, egy be nem rögzített költözés vagy egy rosszul időzített banki terhelés a moratórium alatt elég ahhoz, hogy a segítségből hetek alatt milliós egyösszegű tartozás, NAV-végrehajtás és KHR-lista legyen. Íme az a 6 pont, amin minden múlhat.
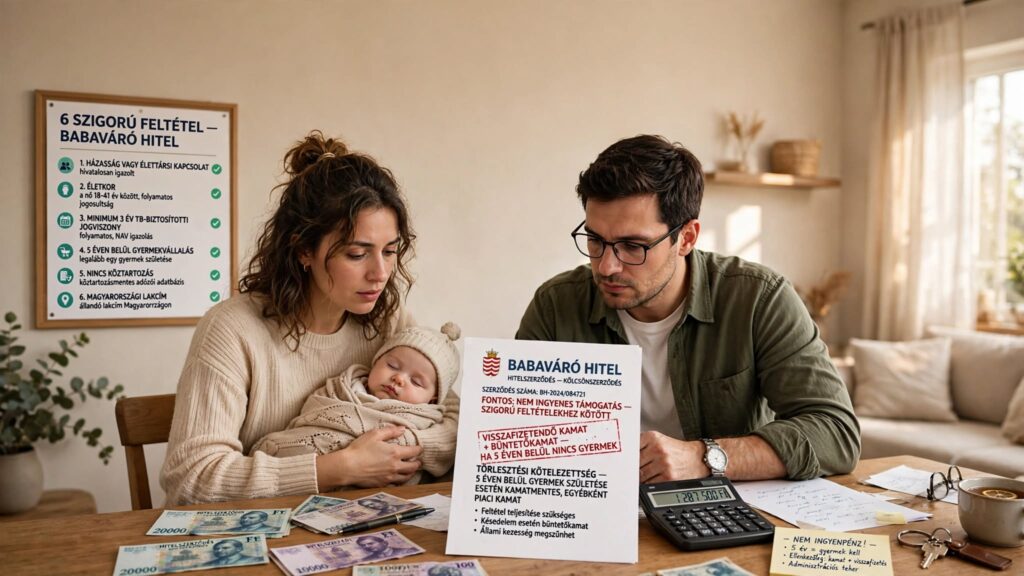
A Babaváró hitelt a köztudat úgy könyvelte el, mint egy ingyenes, 10-11 millió forintos állami ajándékot a családalapításért. A jogi valóság és a banki gyakorlat azonban egészen más képet mutat: a Babaváró egy szigorúan szabályozott, kamatkockázatos piaci hitelkonstrukció, amelyre az állam feltételes kamattámogatást nyújt.
Ha a rendszerbe akár a családi élethelyzet, akár adminisztrációs hiba miatt hiba csúszik, a „segítség” hetek alatt milliós egyösszegű büntetéssé és adóhatósági végrehajtássá alakulhat át.
Íme az a 6 alapszabály és gyakorlati tapasztalat, amelyet minden meglévő és leendő igénylőnek kötelező ismernie a saját anyagi biztonsága érdekében.
1. A 0% csak feltételes – A valóságban az állam fizeti a kamatot a banknak
A hitel nem 0%-os. A bank piaci kamatot számít fel, amit az állam fizet meg helyetted az 5 éves ÁKK-hozamokhoz kötött képlet alapján.
- Az adós a futamidő alatt végig fizet évi 0,5%-os állami kezességvállalási díjat a fennálló tőke után. Ez nem opcionális.
- Ha a szerződés a folyósítástól számított 5 éven belül nem teljesíti a gyermekvállalási feltételt, vagy felmondásra kerül, az állam által addig kifizetett teljes kamattámogatást egy összegben, 120 napon belül vissza kell fizetni a Magyar Államkincstárnak.
2. Az ÁKK-csapda: Miért lehet sokkal drágább a bukás, mint gondolnád?
Sokan azt hiszik, bukás esetén az 5 évvel ezelőtti, alacsony kamattal számolnak el. A valóság kettős:
- Az egyösszegű visszafizetés az addig ténylegesen kifizetett kamattámogatás.
- A hitel ezután piaci kamatozásra vált, és a törlesztőd már az aktuális, magas ÁKK-hozamok alapján ketyeg tovább.
Ezért fordulhat elő, hogy aki alacsony hozamkörnyezetben vett fel Babavárót, ma egy támogatás-megszűnéskor nem csak az 1,5–2 milliós egyösszegű visszafizetéssel, de egy tartósan duplázott törlesztőrészlettel is szembesül. A teljes plusz teher így könnyen 3,6–4 millió forint fölé kúszhat.
3. Fióki aranyszabály: Szóban semmi sem érvényes!
A legveszélyesebb mondat a fiókban: „Minden rendben lesz, leadtuk a rendszerbe”.
Gyakorlati tapasztalatok szerint előfordul, hogy a leadott 91 napos terhesgondozási igazolás, kiskönyv vagy születési anyakönyvi kivonat késve, vagy egyáltalán nem kerül rögzítésre a központi rendszerben. Vitás esetben a szóbeli tájékoztatás utólag nehezen bizonyítható, mert a fióki beszélgetésekről nem készül hangfelvétel.
4. A lakcímváltozás a leggyakoribb felmondási ok
A lakcímkártya cseréje nem elég. A bank felé külön, írásban kell bejelentened az új címet.
Ha ez elmarad, vagy a bank adminisztrációs okból nem rögzíti, minden fizetési felszólítás, hiánypótlás a régi címedre megy. Te közben kicsúszol a 15 napos jogvesztő határidőkből, a szerződést felmondják, a Kormányhivatal pedig eljárásjogi okokból már nem tud méltányosságot gyakorolni.
5. Moratórium és törlesztésszünetelés: Ellenőrizd minden hónapban!
A gyermek születése utáni 3 éves törlesztésszünetelés nem automatikus, írásban kell kérelmezni.
Tapasztalat, hogy a banki rendszerek a moratórium lejárta előtt időnként megpróbálnak törlesztőt levonni. Ha nincs fedezet a számlán, mesterséges késedelem és késedelmi kamat keletkezik, ami elindíthatja a felmondási folyamatot.
6. A behajtás nem áll meg a banknál
Ha a bank felmondja a Babavárót, a tartozás kettéválik:
- A tőketartozást a bank követeli, és negatív KHR-listára tesz.
- A kamattámogatást az állam adók módjára behajtandó köztartozásként átadja a NAV-nak.
A NAV végrehajtása nem vizsgálja a banki előzményeket: inkasszót és jövedelemletiltást indíthat. A folyamatot ilyenkor már csak bíróságon, azonnali jogvédelemmel lehet megállítani.
Összegzés – A 4 kritikus pillanat
| Kritikus élethelyzet | Mi a valós kockázat? | Mit tegyél? |
|---|---|---|
| 91. nap / Születés bejelentése | Az igazolás nem kerül rögzítésre | Csak pecsételt, iktatott másolat ellenében add le! |
| Költözés, új lakcím | Levelek régi címre mennek, lecsúszol a határidőről | Írásbeli bejelentés + szerződésmódosító igazolás |
| Törlesztésszünetelés | Idő előtti terhelés miatti késedelem | Havi számlakivonat ellenőrzés |
| Elutasítás / Felmondás | 15 napos jogvesztő határidő, NAV végrehajtás | Haladéktalan jogi segítség |
A Babaváró csak addig segítség, amíg minden feltétel papíron és a banki szervereken is sértetlen. Ne bízz a szóbeli ígéretekben. Minden beadott papírról legyen pecsétes bizonyítékod és minden iratot csak akkor vegyél át, ha azon szerepel az átvevő aláírása, pecséte, a bank a neked vissza adott példányon. Esettanulmányainkban a félresikerült Babaváró kölcsönök hibáit, szerződő felek kölcsönösen követik el egymás kárára, de a vesztes általában a kölcsönfelvevő, azaz TE.
Jogi nyilatkozat: A cikk tájékoztató jellegű, nem minősül jogi vagy pénzügyi tanácsadásnak. A hatályos feltételeket a 44/2019. (III. 12.) Korm. rendelet és a Magyar Államkincstár hivatalos tájékoztatója tartalmazza.
Az egyedi ügyek megítélése eltérhet. Forrás: Magyar Államkincstár – Babaváró támogatás